Ceny transferowe i podatki

Ceny transferowe w praktyce

Dokumentacja cen transferowych, raportowanie TPR, analiza porównawcza, zmiany przepisów oraz najnowsze orzecznictwo.

Dokumentacja i raportowanie 3 min czytania

Dokumentacja cen transferowych a nieodpłatne poręczenie

Zwyczajowe rozumienie transakcji wiąże się z odpłatnością. Mogłoby się więc wydawać, że nieodpłatne poręczenie nie będzie transakcją i tym samym nie będzie podlegać obowiązkowi udokumentowania. Zgodnie z nową definicją transakcji i jej ceny może jednak podlegać obowiązkowi dokumentowania. Sprawdź kiedy!

Dominika Oszajca
Prawo i orzecznictwo 3 min czytania

Pożyczka w estońskim CIT – czy naprawdę zawsze oznacza ukryty zysk?

Czy każda pożyczka udzielona wspólnikowi lub spółce powiązanej przez podatnika estońskiego CIT oznacza konieczność zapłaty podatku? Choć stanowisko organów podatkowych w tym zakresie pozostaje restrykcyjne, najnowsze wyroki sądów administracyjnych pokazują, że odpowiedź nie zawsze jest oczywista. Kluczowe znaczenie może mieć m.in. cel udzielenia finansowania, źródło pochodzenia środków oraz związek transakcji z wypłatą zysku. Pożyczka dla wspólnika lub spółki powiązanej w estońskim CIT – czy zawsze oznacza podatek? Przedsiębiorcy korzystający z estońskiego CIT często zadają sobie pytanie, czy udzielenie pożyczki wspólnikowi lub spółce powiązanej automatycznie oznacza powstanie tzw. ukrytego zysku i konieczność zapłaty podatku. Choć organy podatkowe od lat odpowiadają na to pytanie twierdząco, najnowsze orzecznictwo sądów pokazuje, że sprawa nie jest tak oczywista. Fiskus: każda pożyczka to ukryty zysk Stanowisko organów podatkowych jest konsekwentne – pożyczka udzielona podmiotowi powiązanemu przez spółkę opodatkowaną estońskim CIT co do zasady stanowi ukryty zysk. Fiskus podkreśla, że nie ma znaczenia, czy pożyczka została udzielona na warunkach rynkowych, ma charakter biznesowy ani nawet to, że zostanie później spłacona.

Dominika Oszajca
Dokumentacja i raportowanie 4 min czytania

Masz spółkę na estońskim CIT? Pamiętaj o cenach transferowych

Estoński CIT nie zwalnia spółek z obowiązków w zakresie cen transferowych. W artykule wyjaśniamy, jakie obowiązki nadal ciążą na podatnikach korzystających z ryczałtu od dochodów spółek, kiedy konieczna jest dokumentacja TP oraz na co zwrócić uwagę przy transakcjach z podmiotami powiązanymi. Czy wybór estońskiego CIT wyłącza przepisy o cenach transferowych? Wprowadzenie estońskiego CIT miało uprościć rozliczenia podatkowe spółek i odroczyć moment opodatkowania do czasu wypłaty zysku. Dla wielu przedsiębiorców pojawiło się jednak pytanie: czy korzystanie z ryczałtu od dochodów spółek oznacza również zwolnienie z obowiązków w zakresie cen transferowych?

Dominika Oszajca

Polecane materiały

Książka

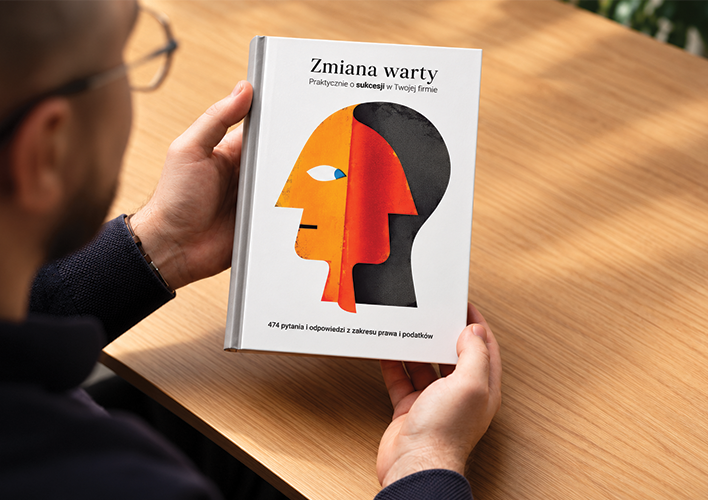
Książka „Zmiana warty”

Książka „Zmiana warty” prowadzi przez najważniejsze pytania dotyczące przekazania firmy, majątku i odpowiedzialności następnemu pokoleniu.

Zobacz

Zobacz nasz materiał dotyczący cen transferowych

Zobacz inne materiały

Spółka z o.o. od czego zacząć? 6 kroków, które musisz znać!

Fundacja rodzinna: kiedy warto ją założyć, a kiedy wybrać inne rozwiązanie?

Konflikt wspólników w spółce – jak chronić firmę i swoje prawa?

Nie zgadzasz się z uchwałą wspólników? Sprawdź, co możesz zrobić!

Zwyczajne zgromadzenie wspólników — 10 rzeczy, o których trzeba pamiętać!